THƯ VIỆN KIẾN THỨC
Kiểm kê kho cuối năm: quy trình 5 bước không lệch số
Kiểm kê kho cuối năm cần đối chiếu số lượng, hạn dùng và đơn vị tính. Quy trình 5 bước, 4 nguyên nhân chênh lệch và cách xử lý trên phần mềm EBIZ.
VẬN HÀNH BÁN HÀNG
Điểm cần chú ý trong nội dung
Mục lục nội dung13 phần
Kiểm kê kho cuối năm: quy trình 5 bước không lệch số
Cuối năm, trước khi đóng sổ, hầu hết chủ kho đều làm cùng một việc: đếm hàng. Đếm xong thấy khớp, ghi vào báo cáo, ký lại. Vấn đề là con số khớp với sổ không có nghĩa là khớp với thực tế — và phần chênh lệch đó thường xuất hiện đúng vào lúc bận rộn nhất năm. Bài này nói về cách kiểm kê kho cuối năm sao cho kết quả dùng được để quyết định năm sau, thay vì chỉ để đúng về mặt hình thức. Nếu bạn bán lẻ, nhà thuốc, kho thực phẩm hay chuỗi nhiều chi nhánh, phần này quyết định bạn mang bao nhiêu vốn sang năm sau.
Mục lục bài viết
1/ Vì sao kiểm kê cuối năm dễ làm sai nhất trong năm
Có ba đặc điểm của thời điểm cuối năm làm cho kiểm kê dễ sai hơn các đợt khác.
Thời điểm này ai cũng bận. Đơn hàng dồn, hàng nhập cuối năm còn chưa xong, nhân sự làm thêm ca. Người được giao đếm kho thường là người vừa bán hàng vừa kiểm kê. Khi vừa bán vừa đếm, số liệu dễ lấy từ trí nhớ: đếm mấy cái nhớ được, đếm nhiều quá thì ghi "tạm ước".
Hàng mới về chưa kịp phân bổ. Lô nhập cuối tháng có thể còn nằm ở kho trung tâm chờ chuyển xuống chi nhánh. Nếu chuyển kho chưa ghi nhận, tổng tồn của cả hệ thống vẫn đúng, nhưng theo từng chi nhánh thì sai.
Áp lực làm đẹp con số. Khi báo cáo cuối năm đang chờ trình ký, chênh lệch là thứ gây khó chịu nhất. Nhiều bên xử lý bằng cách sửa số liệu cho khớp. Cách này làm báo cáo đẹp hơn nhưng làm kho tệ hơn — bạn vẫn còn câu hỏi đó, chỉ là không còn câu trả lời.
Một ví dụ thường gặp: quán ăn kiểm kê cuối năm ghi tồn thịt bò là 24 kg. Thực tế còn 18 kg, 6 kg nằm ở tủ đông cửa sau không ai mở và vẫn được tính vào tồn. Sang quý sau báo cáo tổng kho lại khác số tiền đã tính, và mọi phân tích lợi nhuận dựa trên tồn đó đều thành con số ảo.
2/ Kiểm kê số lượng không đủ, phải đối chiếu ba lớp thông tin
Con số khớp giữa sổ và thực tế là điều kiện cần, nhưng chưa phải kết quả cuối. Một đợt kiểm kê nên kiểm tra ba lớp sau:
Ba lớp này cùng khớp thì con số cuối năm mới dùng để tính tiền nhập hàng năm sau. Nếu chỉ khớp lớp đầu, bạn mới xác nhận được số lượng, chưa xác nhận được số tiền.
3/ Chuẩn bị kiểm kê: bốn việc cần làm trước khi đếm
Chốt tồn trước một ngày. Không nhập xuất trong ngày kiểm kê. Nếu buộc phải nhập xuất vì đơn hàng lớn, ghi nhận riêng và đưa vào phiên kiểm kê kế tiếp. Kết hợp giữa dữ liệu đang chạy và dữ liệu tĩnh là nguyên nhân lệch phổ biến nhất.
Cập nhật định mức tồn kho trước khi đếm. Mục tiêu tồn thường được đặt dựa trên chính con số tồn cuối năm. Nếu đặt định mức khi chưa biết thực tế còn bao nhiêu, bạn sẽ đặt theo cảm tính — và cảm tính vào cuối năm thường lạc quan.
Tách hàng quá hạn và hàng hư ra trước. Việc này cần làm trước khi đếm để mỗi lượt kiểm kê chỉ tính hàng còn dùng được. Nếu đếm chung rồi mới tách, sẽ dễ đếm thiếu hoặc đếm trùng phần hư.
Chia khu vực đếm và giao từng người một phần. Kho một phòng thì làm nhanh, nhưng nhiều chi nhánh thì phải chia: kho trung tâm một người, từng cửa hàng một người, và bạn giữ sổ đối chiếu. Chia nhỏ cũng giảm thời gian mở cửa hàng bị gián đoạn.
4/ Quy trình kiểm kê kho theo 5 bước
Bước 1. In danh sách mã cần kiểm. In ra danh sách mặt hàng kèm tồn theo hệ thống, cùng đơn vị tính và đơn giá. Người đếm chỉ việc đi theo danh sách, không phải tự nhớ cần kiểm món nào.
Bước 2. Đếm từng vị trí, ghi kết quả ngay. Đếm xong mã nào thì ghi luôn mã đó, không để cuối buổi mới nhớ. Đếm theo kệ, không đếm theo mã rải rác khắp kho — hai cách này cho ra hai con số khác nhau.
Bước 3. Đối chiếu ngay với tồn hệ thống. Mã nào lệch thì xử lý luôn tại chỗ, phân loại nguyên nhân thay vì ghi vào danh sách "sẽ kiểm sau". Danh sách "sẽ kiểm sau" vào cuối năm thường không bao giờ được kiểm.
Bước 4. Kiểm lại mã lệch lớn. Một mã lệch hơn 10% tỷ lệ, hoặc lệch tuyệt đối lớn hơn một lượng nhập gần nhất, nên đếm lại bởi người khác. Đây là cách rẻ nhất để bắt lỗi đếm.
Bước 5. Chốt và lưu phiếu kiểm kê. Kết quả phải được lưu lại trong hệ thống kèm người thực hiện, thời điểm và ghi chú lệch. Kiểm kê chỉ có giá trị khi còn tra lại được sau này.
5/ Xử lý chênh lệch: đừng sửa số liệu cho khớp
Chênh lệch luôn có nguyên nhân. Cách xử lý phụ thuộc vào nguyên nhân, không phụ thuộc vào việc bạn muốn con số đẹp.
Hệ thống thiếu, thực tế có. Hàng đã bán nhưng chưa ghi nhận, hoặc nhập về chưa nhập phiếu. Xử lý bằng cách ghi nhận bổ sung đúng nghiệp vụ đã xảy ra, kèm chứng tứ liên quan.
Hệ thống có, thực tế thiếu. Hư hỏng, mất, cho không, hoặc bán ra ngoài không qua hệ thống. Trừ tồn kèm lý do cụ thể. Đây là loại chênh lệch cần xử lý kỹ nhất vì nó thường lặp lại năm sau nếu không tìm ra nơi sinh ra.
Lệch do cách tính đơn vị. Đơn vị tính không khớp giữa sổ và thực tế. Sửa quy ước đơn vị một lần, áp dụng cho toàn hệ thống, thay vì sửa riêng con số cuối năm.
Lệch do kiểm kê kiểu cũ. Có hệ thống cho phép lấy tồn cuối kỳ từ kiểm kê gần nhất. Nếu dùng kiểm kê cũ, chênh lệch không phải do kiểm kê sai mà do kho đã thay đổi trong cả kỳ.
Nguyên tắc chung: điều chỉnh số liệu theo nghiệp vụ thực tế đã xảy ra, không điều chỉnh để khớp con số mong muốn. Khi hai cách cho ra kết quả khác nhau, cách nào cần nhiều giả định hơn thì thường là cách sai.
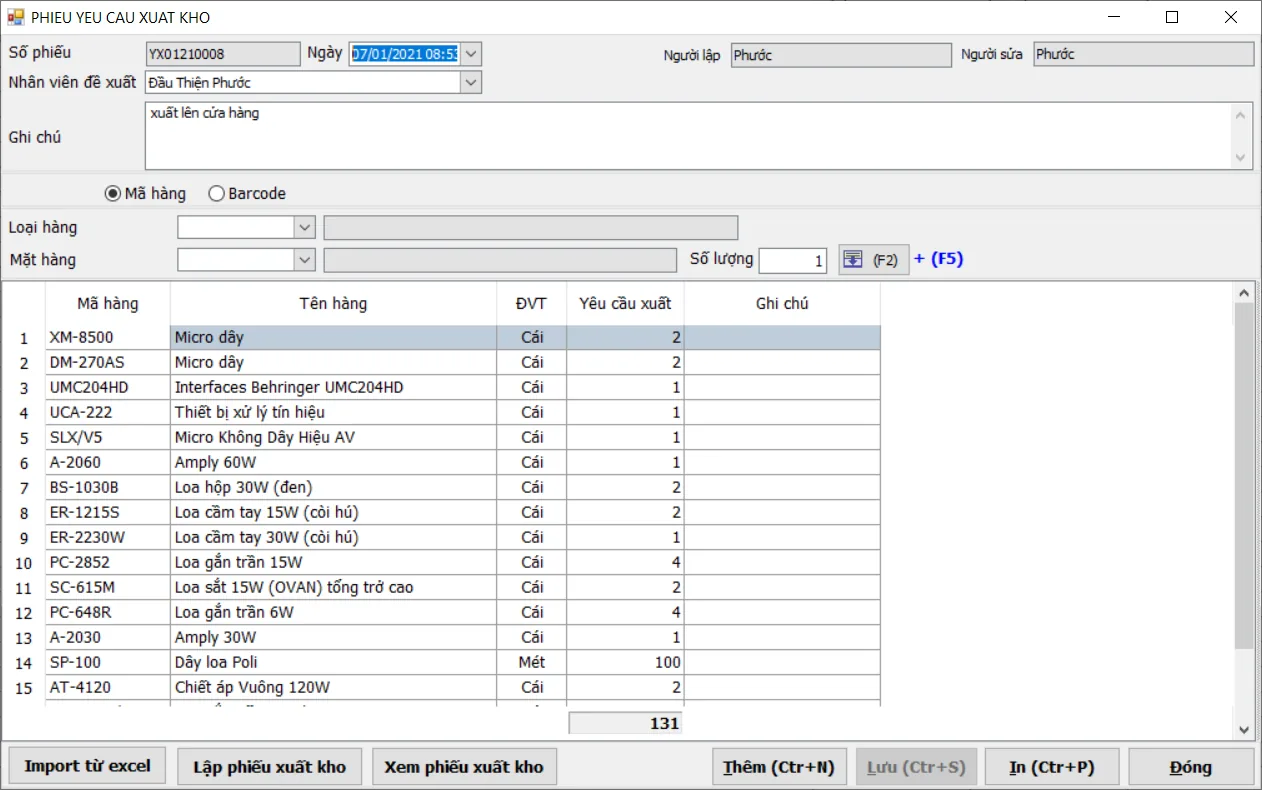
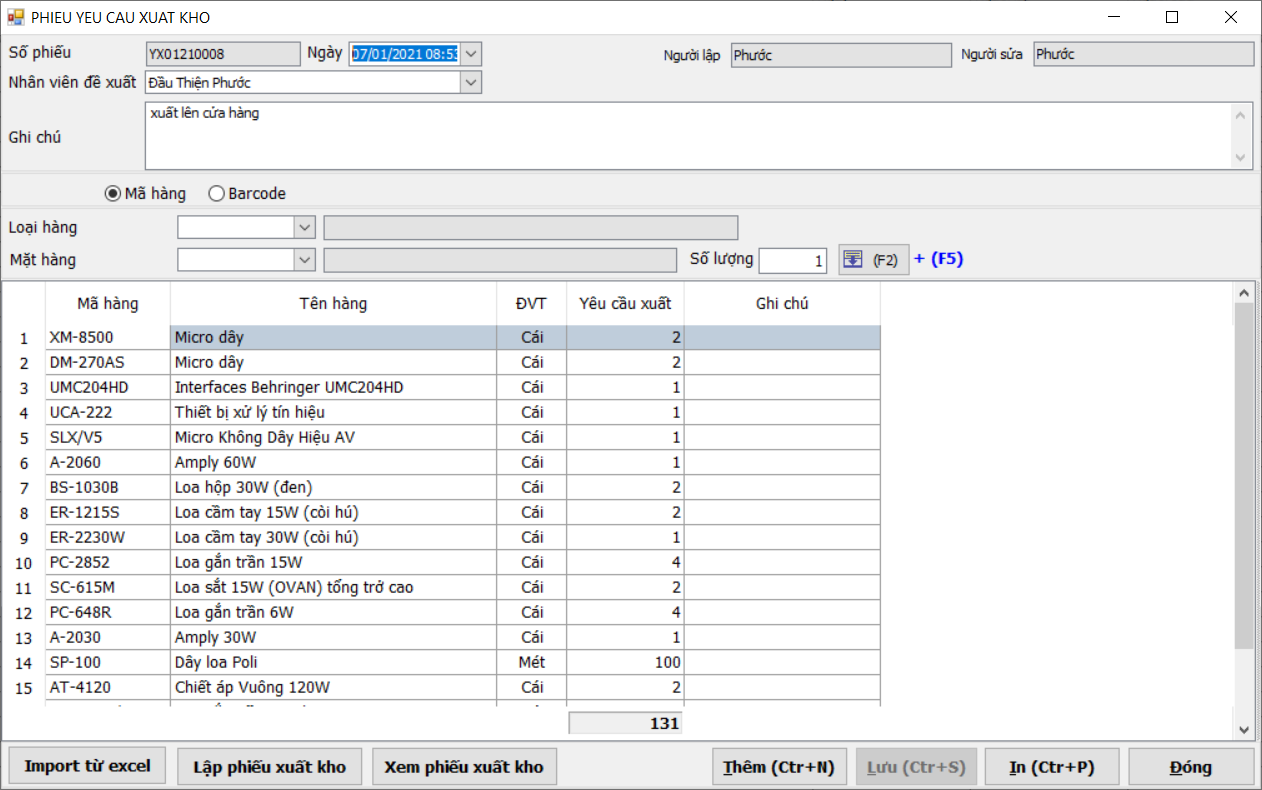
6/ Tính năng kiểm kê kho trên phần mềm EBIZ
eBizWarehouse xử lý kiểm kê ngay trên phần mềm, thay vì đếm tay rồi nhập lại từ đầu:
Phần mềm cũng có tính năng sao lưu dữ liệu kho định kỳ. Kiểm kê mất ý nghĩa nếu dữ liệu gốc không còn để so, nên sao lưu là điều kiện tiên quyết chứ không phải tuỳ chọn.
7/ Câu hỏi thường gặp
Kiểm kê kho cuối năm mất bao lâu?
Phụ thuộc quy mô kho và số chi nhánh, nhưng phần lớn thời gian mất vào việc đi lại và tìm hàng chứ không phải đếm. Với một cửa hàng vài trăm mã, thường mất nửa ngày. Với chuỗi nhiều chi nhánh, chia nhỏ theo địa điểm để nhiều người đếm song song là cách giảm thời gian rõ rệt nhất.
Kiểm kê lệch bao nhiêu thì chấp nhận được?
Không có con số cố định, nhưng có nguyên tắc: chênh lệch nhỏ lặp lại ở nhiều kỳ thường do cách đếm, còn chênh lệch xuất hiện đột ngột ở một kỳ thường do sự cố. Lệch 1-2% đều đặn vẫn nên điều tra, vì nguyên nhân thường lặp lại.
Có nên sửa số liệu cho khớp trước khi kiểm kê không?
Không. Việc này làm mất dấu vết của nguyên nhân chênh lệch. Nếu tồn trong hệ thống sai, hãy sửa theo nghiệp vụ thực tế và ghi lý do, để vẫn còn hỏi được tại sao con số đó sai.
Kiểm kê có cần dừng bán hàng không?
Nên dừng nhập xuất trong ngày kiểm kê nếu có thể. Nếu không dừng được, tách giao dịch phát sinh trong ngày kiểm kê riêng và xử lý sau, thay vì trộn vào kết quả đếm.
Có cần kiểm kê cả hàng quá hạn không?
Cần, nhưng tách riêng. Hàng quá hạn vẫn phải được đếm và ghi nhận đầy đủ — bỏ qua nó không làm cho vấn đề biến mất, chỉ làm cho bạn không biết mình đang lỗ bao nhiêu. Điểm là không tính nó vào tồn kho bán.
Vì sao kiểm kê xong vẫn cần dùng báo cáo xuất nhập?
Vì kiểm kê cho bạn số tồn tại một thời điểm, còn báo cáo xuất nhập cho bạn biết chuyện gì đã xảy ra trong kỳ. Khi có chênh lệch, hai báo cáo này là cách nhanh nhất tìm ra nơi phát sinh.
CẦN TƯ VẤN THEO MÔ HÌNH?
Tìm giải pháp EBIZ phù hợp với cách bạn vận hành.
Trao đổi cùng EBIZ để xác định tính năng, quy trình và phương án triển khai phù hợp với doanh nghiệp của bạn.